Domain ledstrom.de kaufen?
Wir ziehen mit dem Projekt
ledstrom.de um.
Sind Sie am Kauf der Domain
ledstrom.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ledstrom.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **


Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte Stellung der Briefe als Medium der Kommunikation im 'Straßburger Alexander'; Taschenbuch von Lena Henninger, GRIN, 978-3-640-40532-9Die Gesonderte Stellung Der Briefe Als Medium Der Kommunikation Im 'straßburger Alexander'; Taschenbuch Von Lena Henninger, Grin, 978-3-640-40532-9, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
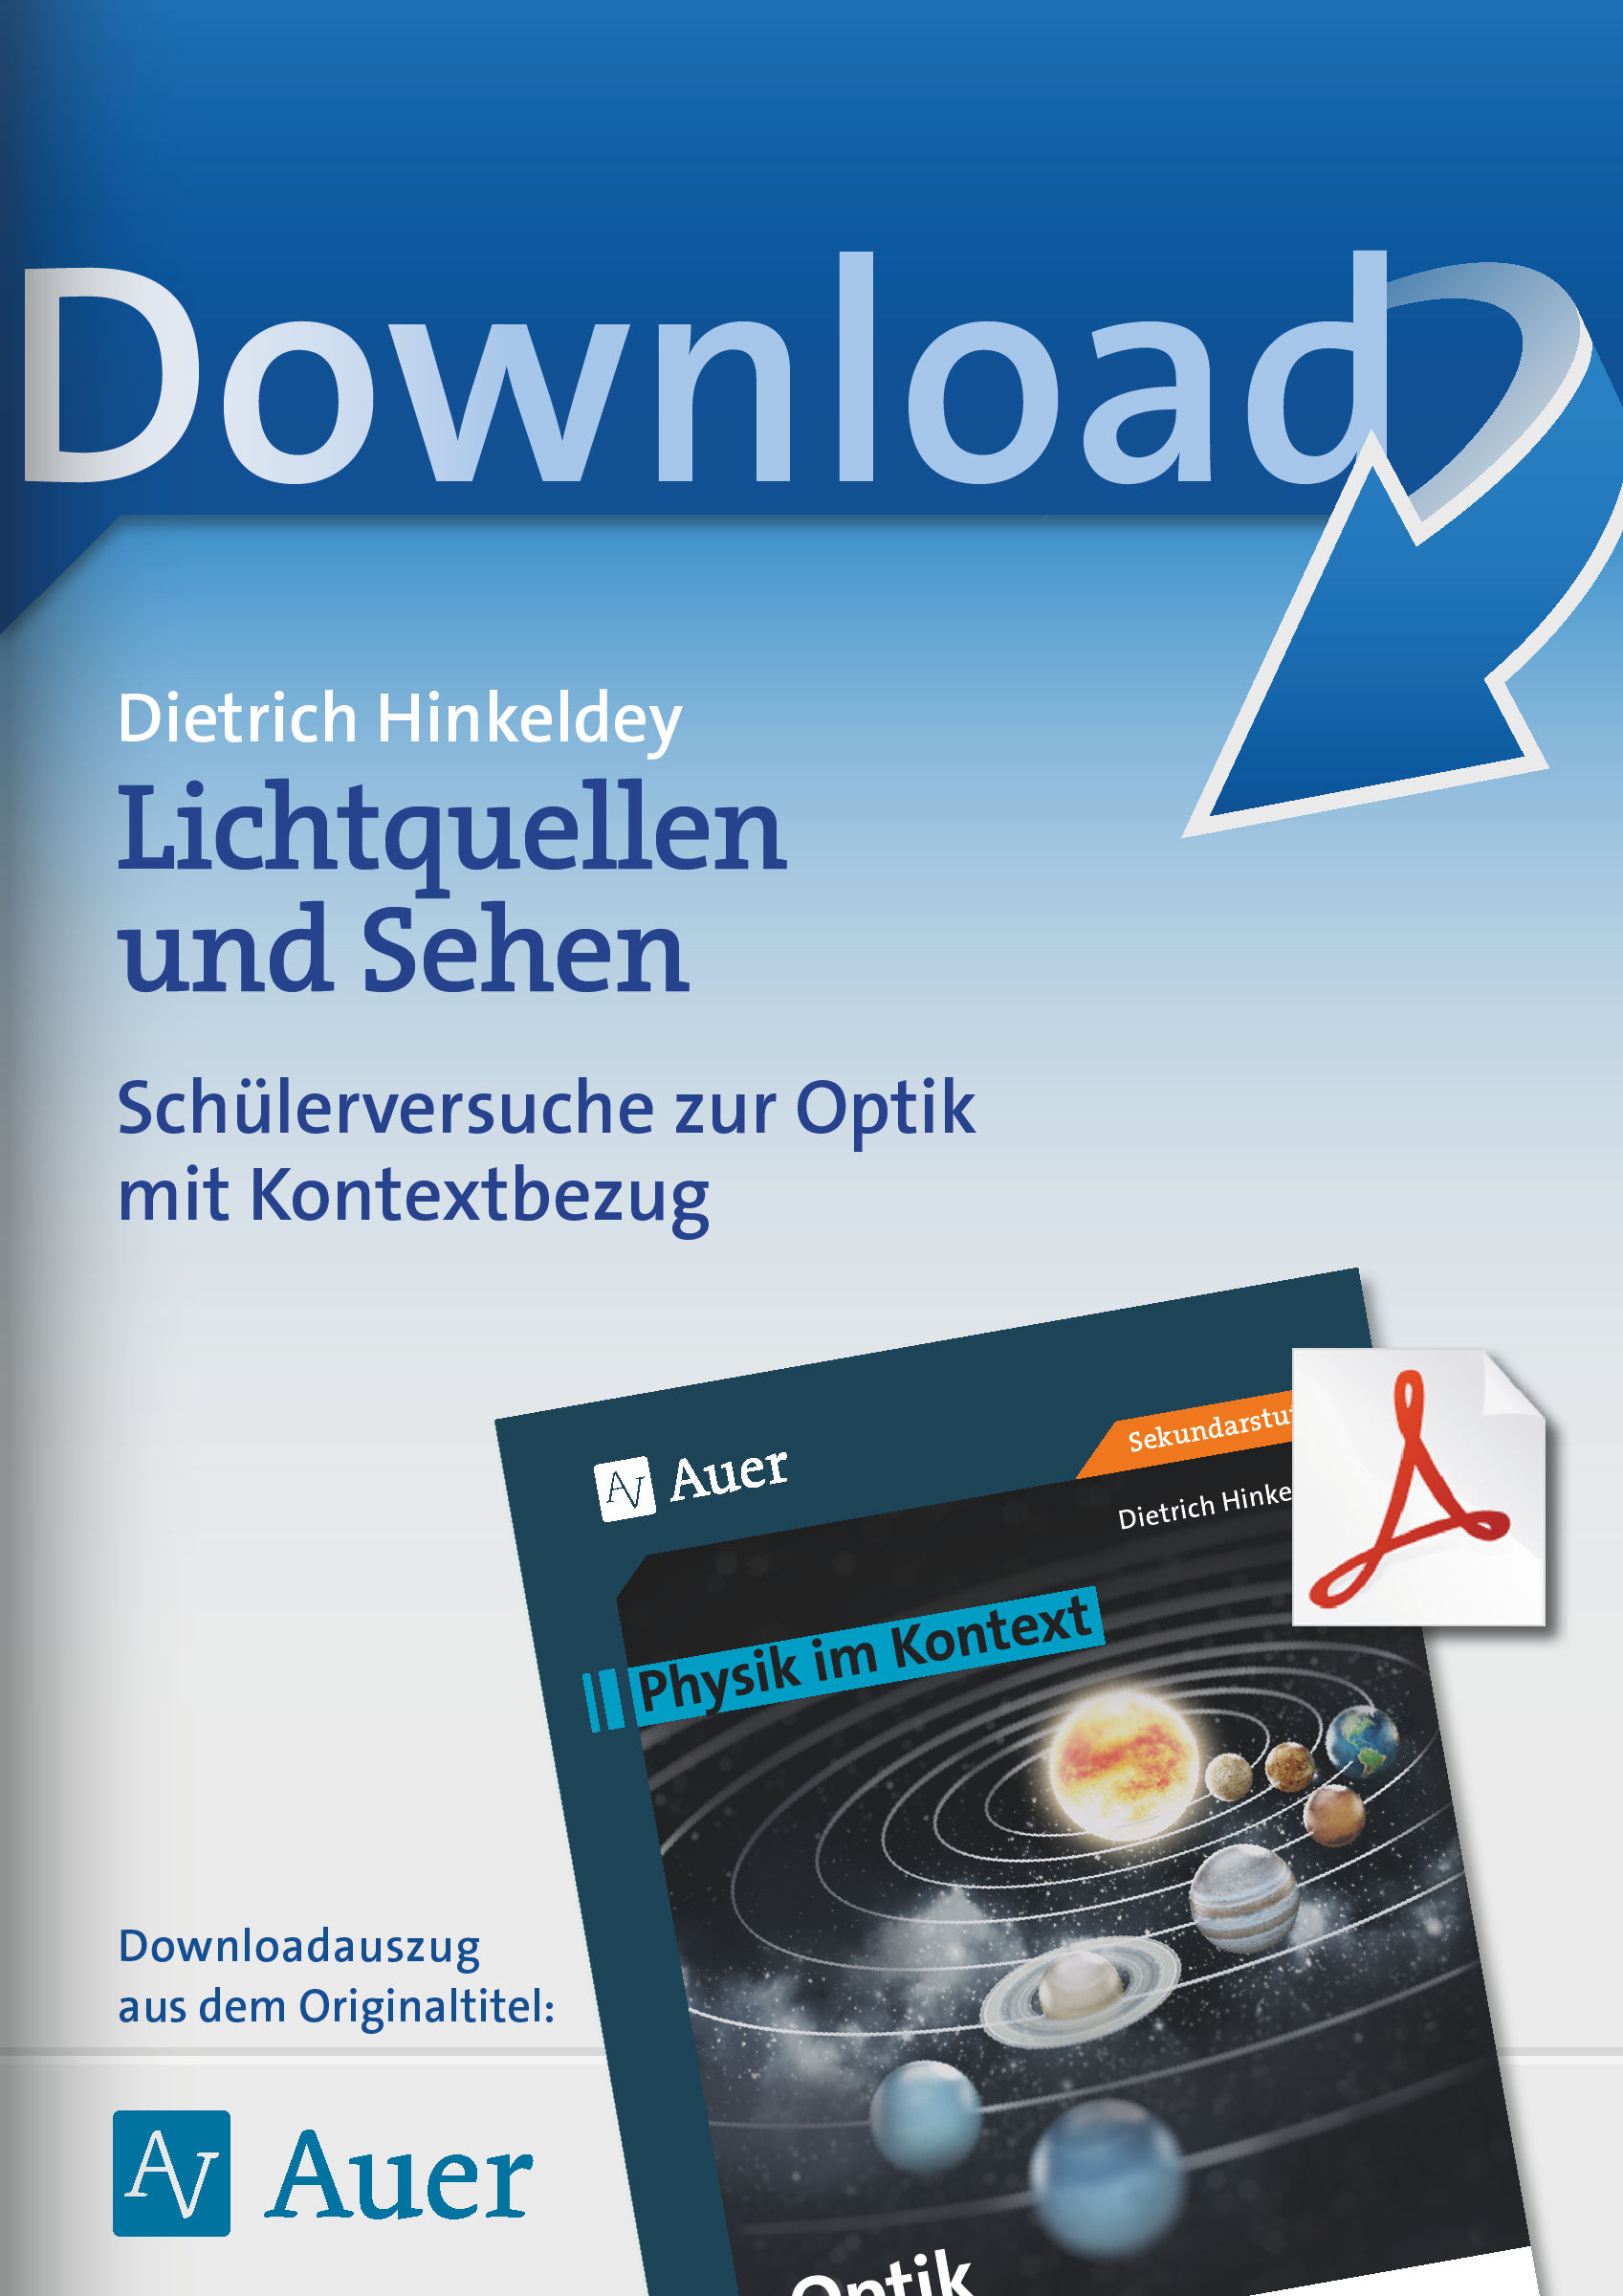
Auer Verlag Lichtquellen und SehenHolen Sie Phänomene aus dem Alltag in den Physiksaal!Der Download bietet Ihnen alles, was Sie für Schülerversuche rund um das Thema Optik: Lichtquellen und Sehen benötigen. Die umfang- und abwechslungsreichen Inhalte der Unterrichtseinheit sind kontext- und handlungsorientiert aufbereitet. Methodisch-didaktische Hinweise, Hilfematerial für leistungsschwächere Schüler, Materiallisten, Sicherheitshinweise sowie ein Themeneinstieg und Aufgaben zum Weiterdenken mit Lösungen runden das Angebot ab.Inhaltliche SchwerpunkteKontextorientierungSchülerorientierungDifferenzierungHandlungsorientierungHeterogenität/heterogene Klassenoffener UnterrichtErarbeitung/Erarbeitungsphase8,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **

Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Gesonderte Finanzierung von Flugzeugtriebwerken, Taschenbuch von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0Gesonderte Finanzierung Von Flugzeugtriebwerken, Taschenbuch Von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0, Seitenanzahl: 8849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Die gesonderte Stellung der Briefe als Medium der Kommunikation im 'Straßburger Alexander'; Taschenbuch von Lena Henninger, GRIN, 978-3-640-40532-9Die Gesonderte Stellung Der Briefe Als Medium Der Kommunikation Im 'straßburger Alexander'; Taschenbuch Von Lena Henninger, Grin, 978-3-640-40532-9, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Lichtquellen und SehenHolen Sie Phänomene aus dem Alltag in den Physiksaal!Der Download bietet Ihnen alles, was Sie für Schülerversuche rund um das Thema Optik: Lichtquellen und Sehen benötigen. Die umfang- und abwechslungsreichen Inhalte der Unterrichtseinheit sind kontext- und handlungsorientiert aufbereitet. Methodisch-didaktische Hinweise, Hilfematerial für leistungsschwächere Schüler, Materiallisten, Sicherheitshinweise sowie ein Themeneinstieg und Aufgaben zum Weiterdenken mit Lösungen runden das Angebot ab.Inhaltliche SchwerpunkteKontextorientierungSchülerorientierungDifferenzierungHandlungsorientierungHeterogenität/heterogene Klassenoffener UnterrichtErarbeitung/Erarbeitungsphase8,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klippert Lichtquellen und Ausbreitung des LichtsDieser Download bietet Ihnen fertig ausgearbeitete Unterrichtseinheiten zum Thema Grundlagen der Optik.Das sind die einzelnen Themen: - Komplementärtexte zur Bedeutung von Lichtquellen erarbeiten- Memory zu den Lichtquellen spielen- In Freihandexperimenten die Ausbreitung des Lichts erkundenDie Reihe Klippert bietet ein systematisches Kompetenztraining nach der Methodik von Dr. Heinz Klippert. Die Schüler bearbeiten anhand der Unterrichtseinheiten verschiedenste Facetten eines Themas und trainieren dabei wichtige übergeordnete Kompetenzen. Sie lernen dabei auch selbstständig und eigenverantwortlich zu arbeiten.Inhaltliche SchwerpunkteKlippertMethodeLernspiralekooperative LernformKopiervorlageBildentstehungLichtbrechungSehenReflexionAuge7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.